이 글은 네이버 쇼핑 커넥트 활동의 일환으로, 판매가 발생하면 수수료를 받습니다.
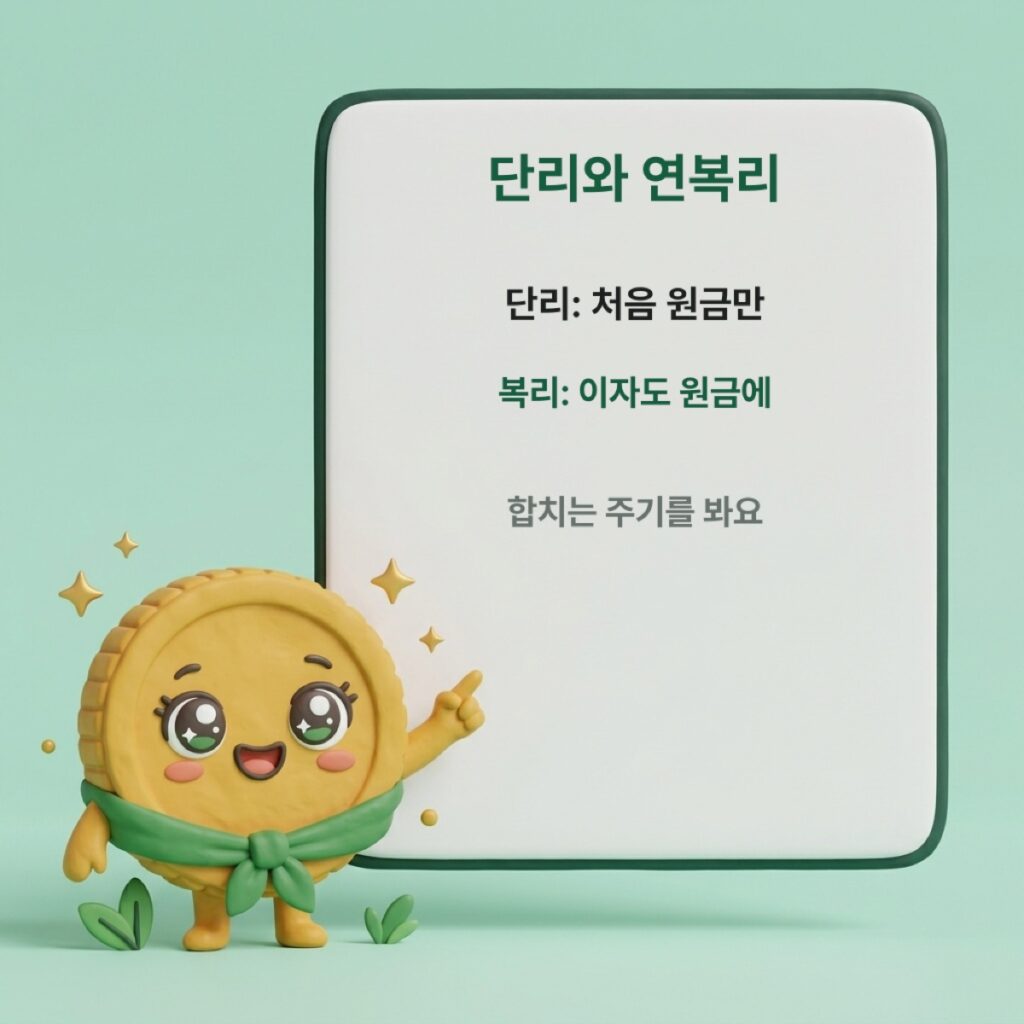
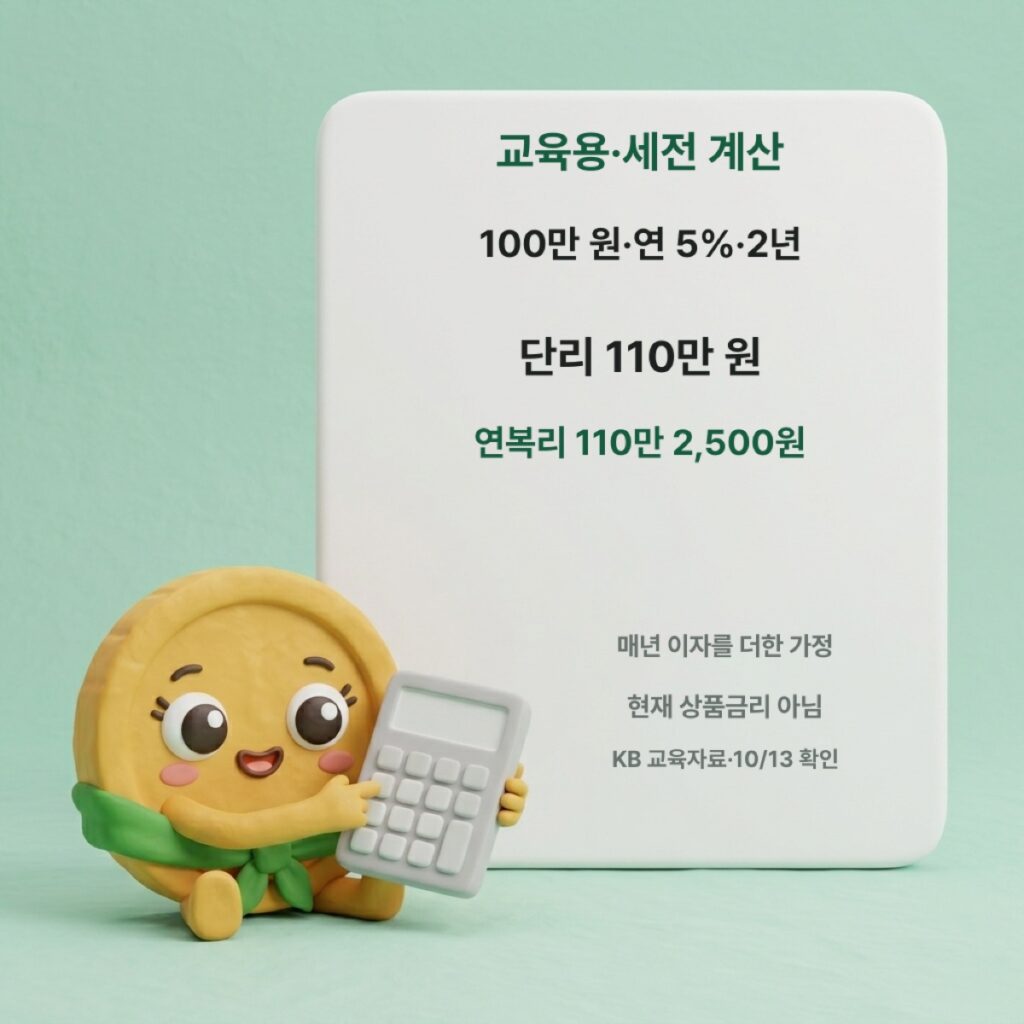
단리와 복리의 차이는 이자를 계산할 때 어떤 돈을 원금으로 삼느냐예요. 단리는 처음 맡긴 돈에만, 복리는 쌓인 이자에도 이자가 붙어요. 100만 원·연5%·2년을 가정하면 세전 연복리의 이자가 단리보다 2,500원 많아요.
이 숫자는 KB국민은행의 교육자료를 따라 계산한 예시예요. 지금 판매하는 상품의 금리나 확정 지급액이 아니에요. 매년 이자를 원금에 더하고, 금리가 2년 동안 같으며, 세금을 빼기 전이라는 조건입니다.
실제 숫자로 계산해 보기
2024년 9월 26일 작성된 KB 공식 교육자료를 2026년 10월 13일 읽었어요. 원금 100만 원과 연5%를 놓고, 매년 이자를 붙이는 연복리를 비교합니다. 처음 맡긴 돈을 원금, 원금과 이자를 합친 돈을 원리금이라고 해요.
| 계산 단계 | 단리 | 연복리 |
|---|---|---|
| 첫해 이자 | 100만 원×5%=5만 원 | 100만 원×5%=5만 원 |
| 둘째 해 계산 원금 | 처음 100만 원 | 이자 포함105만 원 |
| 둘째 해 이자 | 100만 원×5%=5만 원 | 105만 원×5%=5만2,500원 |
| 2년 뒤 원리금·세전 | 110만 원 | 110만2,500원 |
차이는 첫해 이자 5만 원에서 생겨요. 둘째 해에 그 5만 원에도 5%가 붙으므로 50,000×0.05=2,500원이 더해집니다. 단리의 두 해 이자는 10만 원, 연복리는 10만2,500원이에요.
계산기에 1,000,000×1.05×1.05를 넣으면 연복리 원리금 1,102,500원이 나와요. 단리는 1,000,000+50,000+50,000=1,100,000원입니다.
어디서 보나
금융상품한눈에는 금융감독원이 운영하는 비교공시 사이트예요. 가입이나 로그인 없이 이자계산방식을 볼 수 있어요.
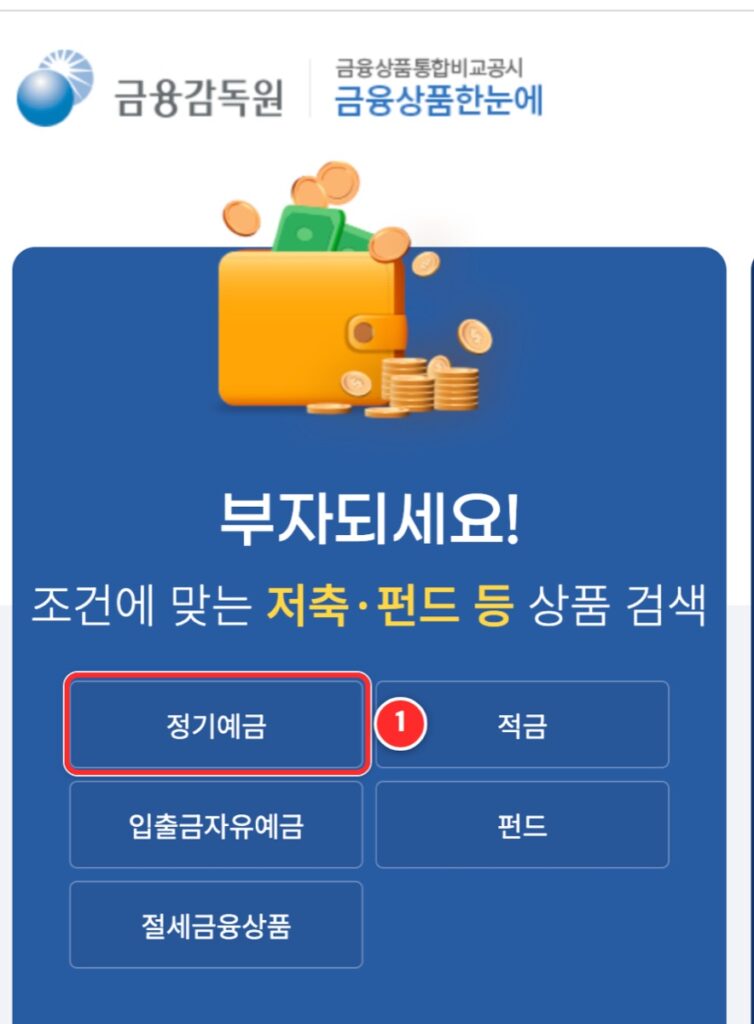
① 첫 화면의 저축 상품 영역에서 정기예금을 누릅니다.
② 열린 화면에 금액과 기간을 넣고, ‘이자계산방식’에서 단리·복리를 구분해요. 아래 캡처는 조회 조건만 입력한 화면이며 가입 신청을 한 것이 아니에요.
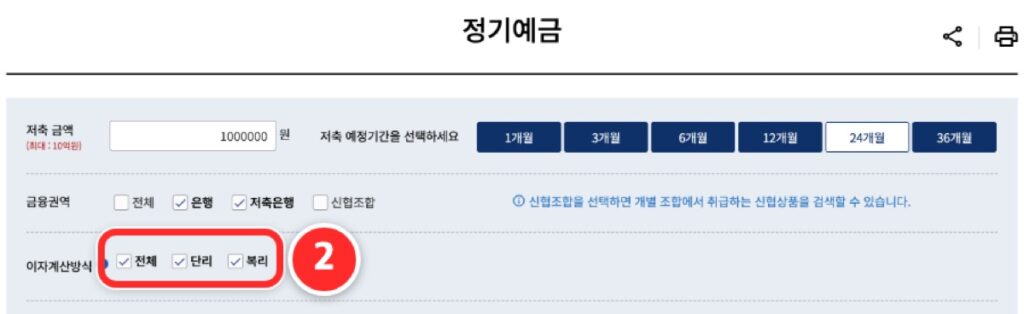
화면의 물음표에는 원금에만 붙는 단리와, 월 또는 연 단위 이자를 원금에 합치는 복리 설명이 있어요. 검색 결과를 읽을 때는 금리뿐 아니라 합치는 주기도 함께 봅니다. 회사별 실제 조건은 해당 금융회사의 안내와 약관으로 대조해야 해요.
무피라이프 · 네이버 스마트스토어로프리 기계식 계산기 LOFREE 닷 파운데이션 Mac 맥 휴대용 무선 계산기 숫자키패드53,000원네이버에서 보기 ↗한국에서는: 비교 예시와 실제 지급액 구분
금융감독원 비교 화면은 세후 예시금액 계산에 월복리 가정과 원 단위 절사 등을 적용한다고 안내해요. 세후는 세금을 뺀 뒤의 금액이에요. 이번 표의 세전 연복리와 계산 조건이 같지 않아요.
비교 화면의 계산금액은 실제 실수령액과 다를 수 있어요. 거래조건이 바뀌어 화면 반영이 늦어질 수 있다는 안내도 있습니다.
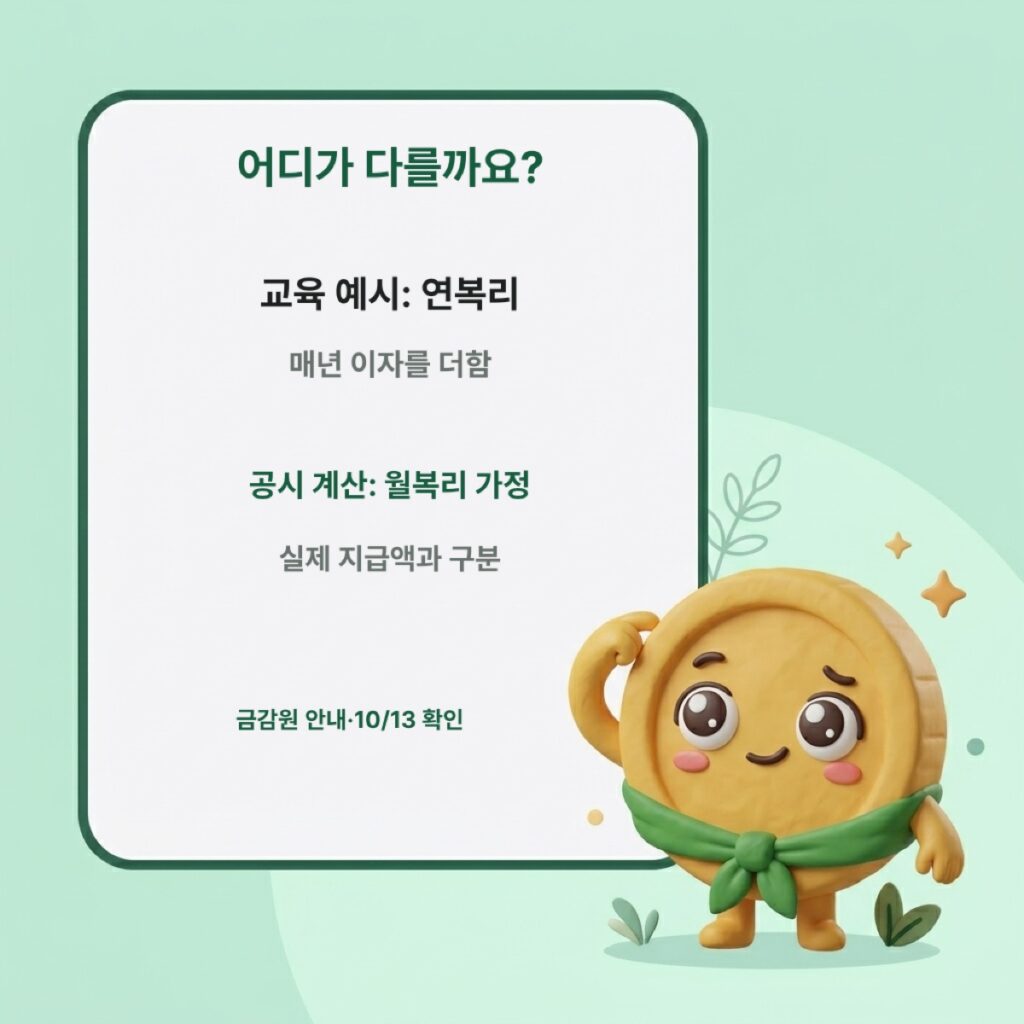
흔한 오해: 복리라면 언제나 더 많이 받나요?
이 표는 원금·금리·기간이 같을 때의 비교예요. 서로 다른 상품의 금리와 조건까지 같다는 뜻은 아니에요. ‘복리’라는 이름만으로 더 큰 실수령액을 확정할 수 없습니다.
이자를 받아 따로 써 버리면 이번처럼 원금에 더해지는 계산도 이어지지 않아요. 이번 2,500원은 정해 둔 가정의 산술 결과이며, 자동으로 생기는 보너스가 아니에요.
다음에 읽을 글
다음은 ‘통장 쪼개기, 월급 통장과 생활비 통장을 왜 나누나’를 다룰 예정이에요.
이미 올린 예금과 적금의 차이와 배당수익률의 기준 날짜도 돈을 계산할 때 조건을 구분하는 글이에요.
정리하면, 어느 돈에 언제 이자가 붙는지가 핵심이에요. 금리 숫자와 함께 원금에 이자를 합치는 주기, 세전·세후 조건을 읽어야 같은 기준으로 비교할 수 있습니다.
근거: KB국민은행 KB Think 교육자료, 금융감독원 금융상품한눈에 (2026년 10월 13일 확인)