이 글은 네이버 쇼핑 커넥트 활동의 일환으로, 판매가 발생하면 수수료를 받습니다.
예금과 적금의 차이는 돈을 넣는 방법입니다. 예금은 목돈을 한 번에 맡기고, 적금은 매달 나눠 넣습니다. 그래서 금리가 같아도 적금 이자는 예금의 절반쯤입니다. 적금은 늦게 넣은 돈일수록 은행에 머무는 기간이 짧기 때문입니다.
금리는 돈을 1년 동안 맡겼을 때 붙는 이자의 비율입니다. 연 3%라면 100만 원을 1년 맡겼을 때 이자가 3만 원입니다. 6개월만 맡기면 이자도 절반인 1만 5천 원입니다. 이 글에서 예금은 정기예금, 적금은 매달 같은 돈을 넣는 정기적금을 말합니다.
실제 숫자로 계산해 보기
예시 금리는 연 3.21%로 잡았습니다. 한국은행이 9월 30일에 발표한 숫자로, 은행이 2026년 8월에 새로 받은 저축 상품의 평균 금리입니다.
예금은 1,200만 원을 한 번에 넣고 1년 뒤에 찾습니다. 적금은 매달 100만 원씩 12번 넣습니다. 넣는 돈은 둘 다 1,200만 원입니다.
| 항목 | 예금 | 적금 |
|---|---|---|
| 넣는 방법 | 1,200만 원 한 번에 | 매달 100만 원씩 12번 |
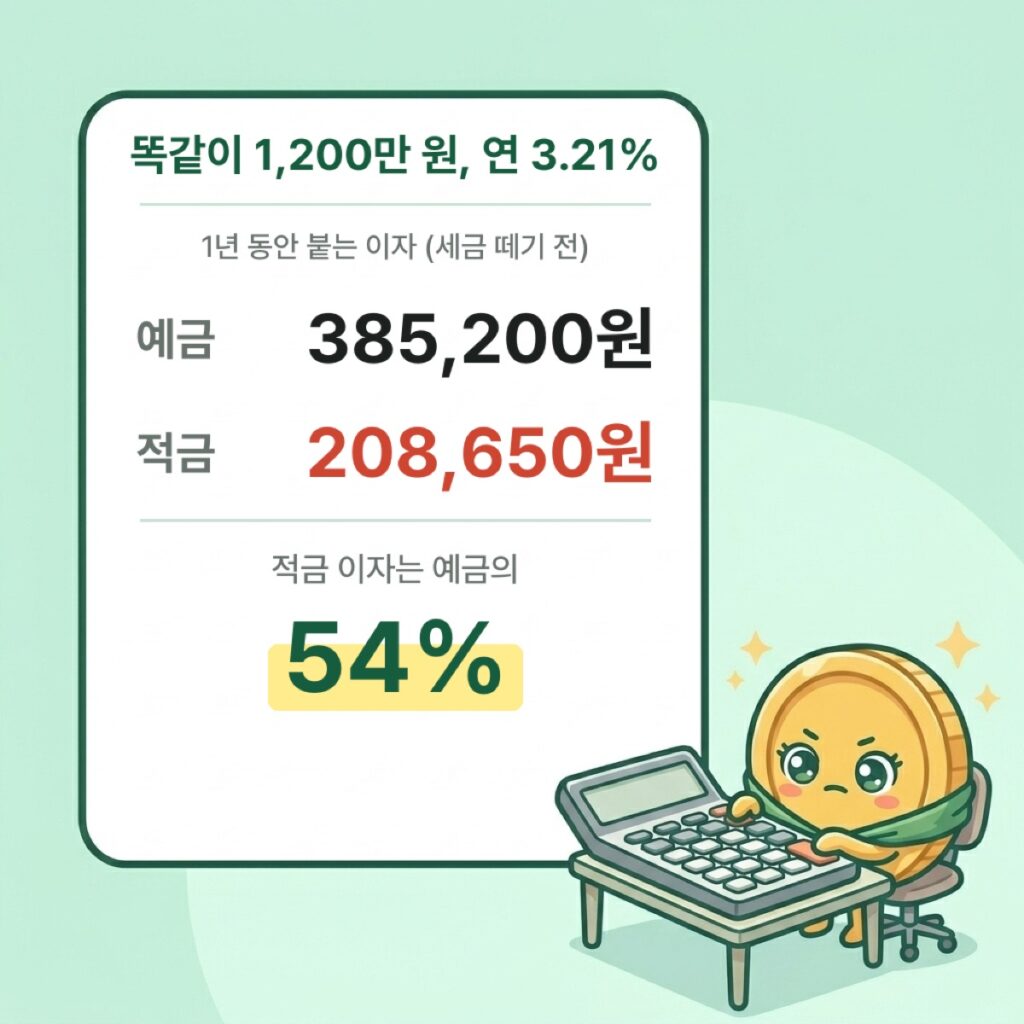
| 세금 떼기 전 이자 | 385,200원 | 208,650원 |
| 세금 15.4% | 59,320원 | 32,130원 |
| 받는 이자 | 약 325,880원 | 약 176,520원 |
예금 이자는 1,200만 원에 3.21%를 곱한 385,200원입니다.
적금은 계산이 다릅니다. 첫 달에 넣은 100만 원은 12개월 동안 맡깁니다. 둘째 달 100만 원은 11개월, 마지막 달 100만 원은 1개월만 맡깁니다. 이자는 맡긴 기간만큼만 붙습니다.
12부터 1까지 더하면 78개월입니다. 100만 원 × 3.21% × 78 ÷ 12를 계산하면 208,650원이 나옵니다. 예금 이자의 54%입니다.
이자에는 세금이 붙습니다. 은행이 이자의 15.4%를 먼저 떼고 나머지를 줍니다. 소득세 14%와 지방소득세 1.4%를 더한 숫자이고, 이름은 이자소득세입니다.
리훈 · 네이버 스마트스토어쉬운 오늘쓰임 먼슬리 수기 가계부 용돈기입장7,600원네이버에서 보기 ↗
어디서 보나
받는 이자는 금융감독원이 만든 금융상품한눈에 사이트에서 가입 전에 볼 수 있습니다. 주소는 finlife.fss.or.kr이고, 로그인 없이 열립니다.
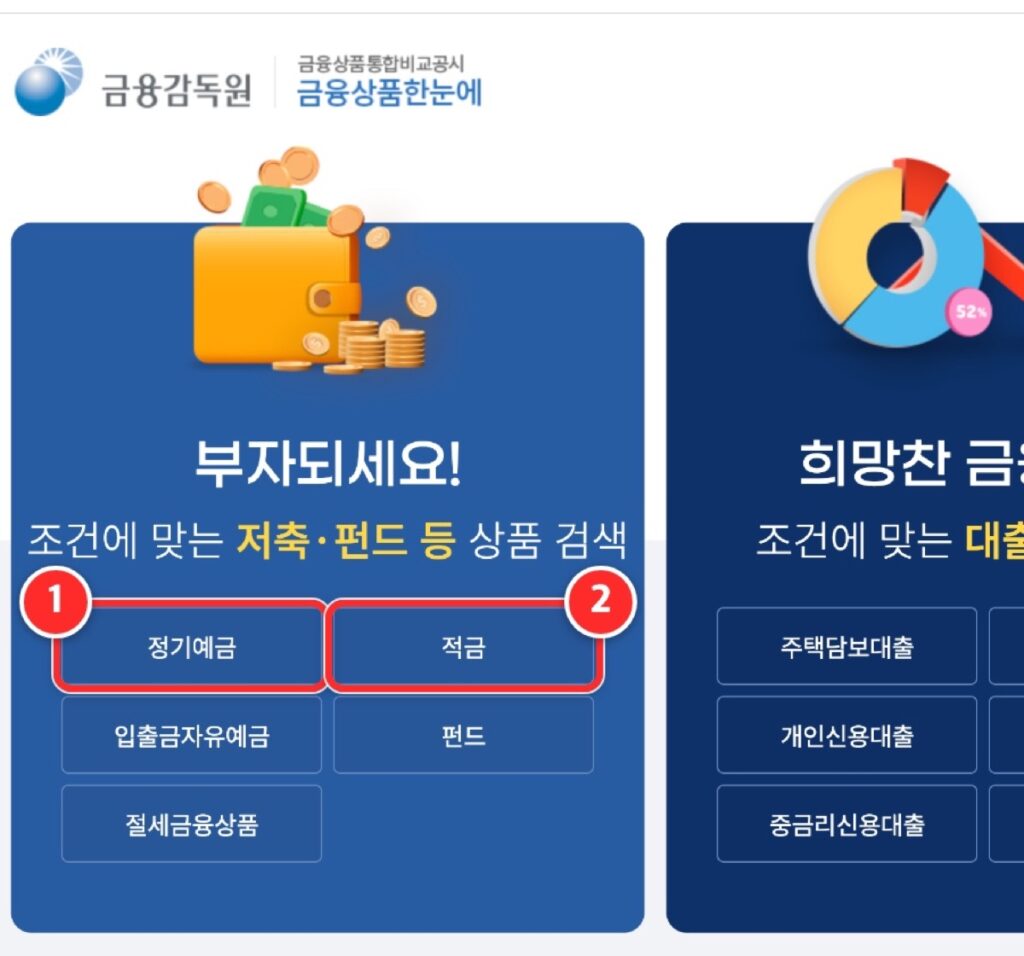
첫 화면 왼쪽 파란 칸에 단추가 있습니다. 예금은 ①번 ‘정기예금’, 적금은 ②번 ‘적금’을 누릅니다.
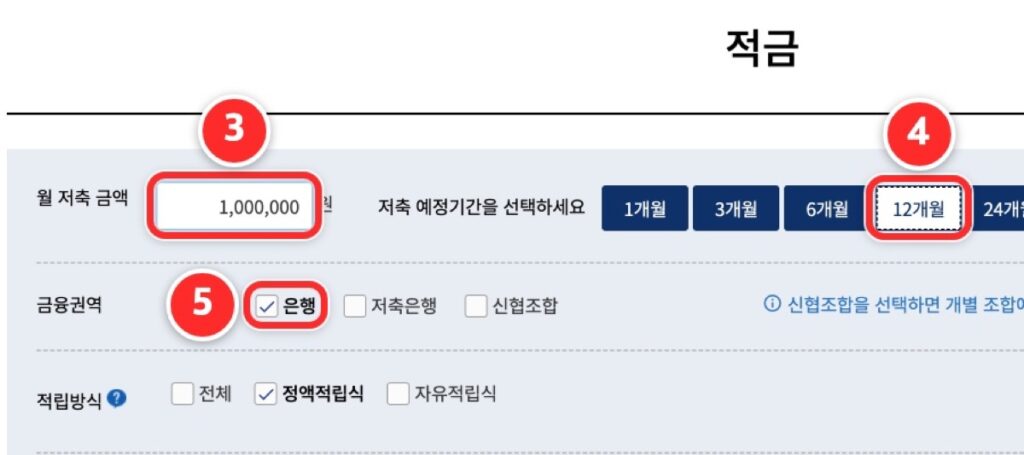
‘적금’을 누르면 조건을 넣는 칸이 나옵니다. ③번 ‘월 저축 금액’에 매달 넣을 돈을 적고, ④번에서 기간을 고릅니다. ⑤번 ‘금융권역’에서 은행을 고른 뒤 화면 아래 ‘금융상품 검색’ 단추를 누릅니다.
결과 표에서 ⑥번 ‘세전 이자율’은 세금 떼기 전 금리입니다. ⑦번 ‘세후 이자(예시)’는 내가 넣은 금액과 기간으로 계산한 받는 이자입니다.
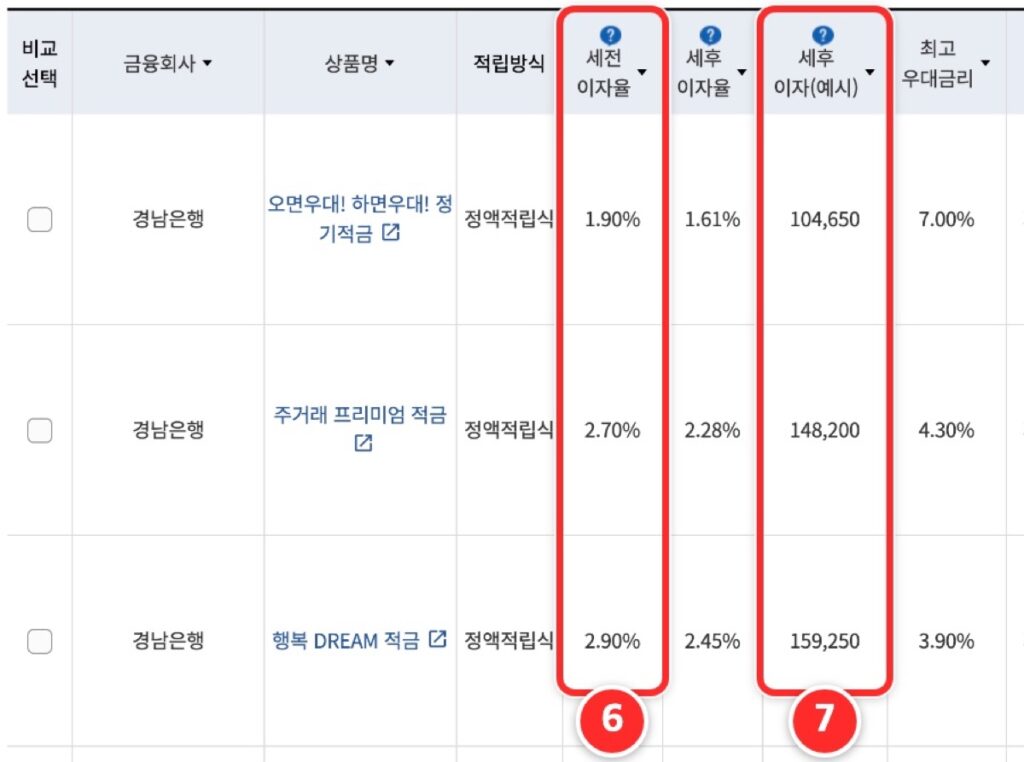
10월 12일에 월 100만 원, 12개월로 찾아봤습니다. 세전 이자율이 연 2.70%인 은행 적금의 세후 이자는 148,200원으로 나왔습니다.
넣은 돈 1,200만 원의 1.2%쯤입니다. 화면의 금리는 은행이 바꾸면 같이 바뀝니다.
리훈 · 네이버 스마트스토어쉬운 오늘쓰임 먼슬리 수기 가계부 용돈기입장7,600원네이버에서 보기 ↗역사 한 토막
정부는 1964년에 저축의 날을 만들었습니다. 국가기록원 자료에는 국민의 저축 의식을 높이려고 정한 기념일이라고 적혀 있습니다. 첫해 날짜는 9월 21일이었습니다.
1984년부터는 10월 마지막 화요일로 날짜가 굳었습니다. 2016년에는 이름이 금융의 날로 바뀌었습니다. 올해 금융의 날은 10월 27일입니다.
흔한 오해
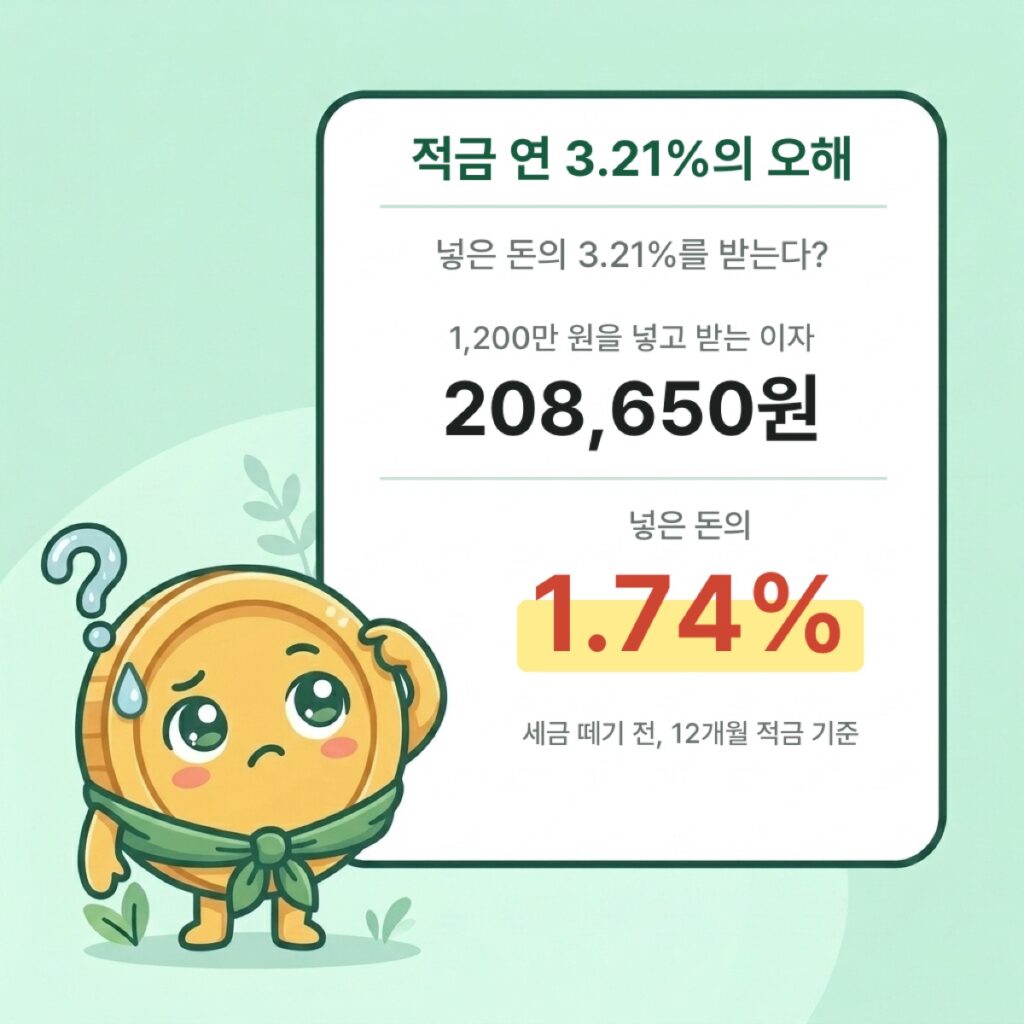
‘적금 금리가 연 3.21%이면 넣은 돈의 3.21%를 이자로 받는다’는 생각은 틀린 계산입니다.
위 예시에서 적금 이자 208,650원은 넣은 돈 1,200만 원의 1.74%입니다.
그래서 적금 금리가 예금 금리보다 높아도 받는 이자는 적을 수 있습니다. 매달 100만 원씩 넣는 적금의 금리가 연 5%라면 세금 떼기 전 이자는 325,000원입니다. 연 3.21% 예금의 385,200원보다 적습니다.
두 상품은 쓰임이 다릅니다. 예금은 이미 모아 둔 목돈을 맡길 때 씁니다. 적금은 매달 받는 돈에서 조금씩 모을 때 씁니다. 금리 숫자만 나란히 놓고 비교하면 안 되는 이유입니다.
다음에 읽을 글
돈 관리 첫걸음의 다음 순서는 단리와 복리입니다. 이자에 다시 이자가 붙는지에 따라 받는 돈이 달라지는 원리를 다룹니다.
정리하면, 예금은 넣은 돈 전부가 1년 내내 이자를 받고, 적금은 넣은 달부터만 이자를 받습니다. 금리가 같으면 1년짜리 적금 이자는 예금의 절반쯤입니다.
근거: 한국은행 2026년 8월 금융기관 가중평균금리, 금융감독원 금융상품한눈에, 국가기록원 기념일과 기록, 대한민국역사박물관 (2026년 10월 12일 확인)